Introduction
समजा तुमचे ₹50 लाखांचे home loan आहे आणि तुम्ही दर महिन्याला EMI भरत आहात. अचानक बातमी येते—RBI REPO RATE INCREASE झाला! लगेच मनात प्रश्न येतो: माझी EMI वाढणार का? कर्ज महाग होणार का? FDवर जास्त व्याज मिळेल का?


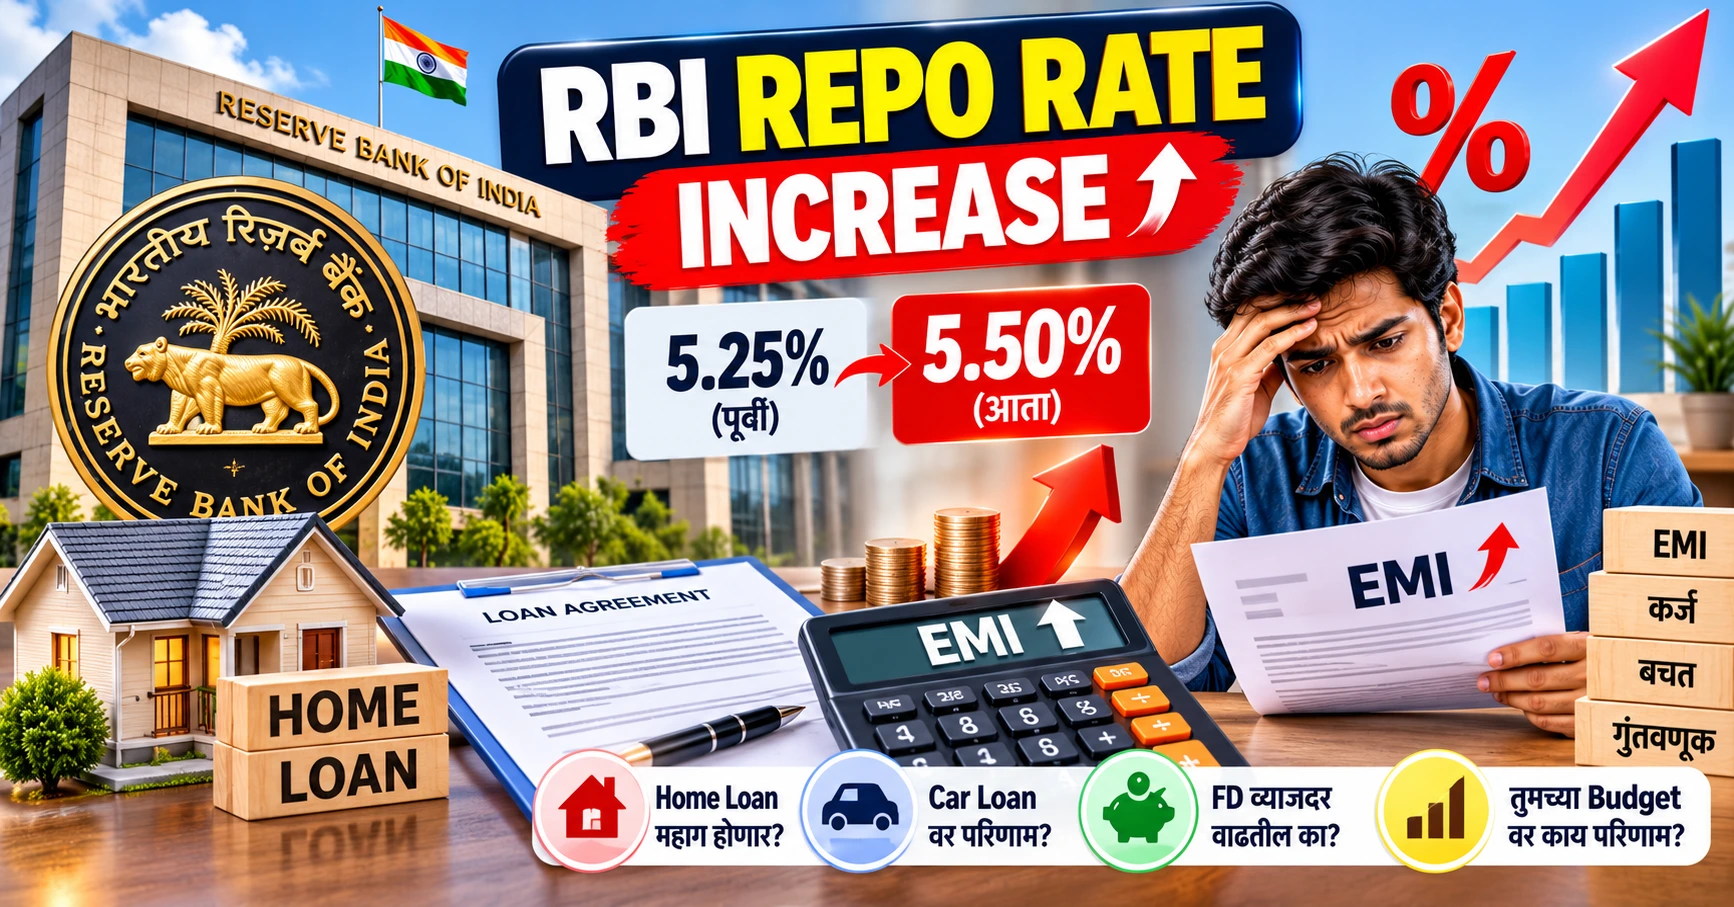
7 October 2026 रोजी RBIच्या Monetary Policy Committeeने repo rateमध्ये 25 basis pointsची वाढ करून तो 5.25% वरून 5.50% केला. ही वाढ February 2023 नंतरची पहिली repo-rate hike आहे. RBIने policy stance देखील “neutral” वरून calibrated tightening केली.
Home Loan EMI कमी करण्याचे 10 स्मार्ट मार्ग
म्हणून आजचा निर्णय फक्त banksसाठी नाही. त्याचा परिणाम तुमच्या EMI, कर्ज, बचत, FD, गुंतवणूक आणि monthly budgetवर होऊ शकतो.
RBI REPO RATE INCREASE म्हणजे काय?
सोप्या भाषेत सांगायचे तर Repo Rate म्हणजे commercial banksना short-term funds उपलब्ध करून देताना RBIकडून लागू होणारा policy interest rate.
जेव्हा RBI repo rate वाढवते, तेव्हा banking systemमधील borrowing conditionsवर परिणाम होऊ शकतो.
त्याचा परिणाम पुढे:
RBI → Banks → Loan Rates → EMI → Household Budget
असा होऊ शकतो.
त्याचप्रमाणे deposit rates आणि fixed depositsवरही कालांतराने परिणाम होऊ शकतो.
पण एक महत्त्वाची गोष्ट लक्षात ठेवा:
Repo rate वाढला म्हणजे प्रत्येक bankचे प्रत्येक loan rate लगेच आणि समान प्रमाणात वाढेलच असे नाही.
तुमचा loan कोणत्या benchmarkशी linked आहे, reset date काय आहे आणि lenderची pricing policy काय आहे, यावर actual impact अवलंबून असतो.
RBI REPO RATE INCREASE 2026 मध्ये किती झाला?
7 October 2026 रोजी RBI MPCने policy repo rate 25 basis pointsने वाढवून 5.50% केला.
यापूर्वी repo rate 5.25% होता.
म्हणजे:
5.50% − 5.25% = 0.25 percentage point
किंवा:
25 basis points
RBIच्या decisionमध्ये Standing Deposit Facility rate 5.25% आणि Marginal Standing Facility तथा Bank Rate 5.75% करण्यात आले.
RBIच्या October policyमध्ये monetary policy stance calibrated tightening करण्यात आली. म्हणजे पुढील काळात inflation आणि इतर आर्थिक परिस्थितीवर बारकाईने लक्ष ठेवून policy अधिक कडक ठेवण्याची शक्यता दर्शवली आहे.
RBI REPO RATE INCREASE का केला?
RBIचा मुख्य उद्देश monetary stability राखणे आणि inflationary pressures नियंत्रित ठेवणे हा आहे.
October 2026 policyच्या पार्श्वभूमीवर काही महत्त्वाचे factors होते:
- वाढते inflationary pressures
- food pricesमध्ये वाढ
- crude oil pricesमधील volatility
- West Asiaमधील geopolitical tensions
- global financial conditions
- imported inflationचा धोका
- strong domestic economic activity
RBI Governorच्या statementनुसार Septemberमध्ये West Asia conflict पुन्हा तीव्र झाल्याने global crude pricesमध्ये hardening आणि volatility वाढली. त्याचा inflation outlookवर परिणाम होऊ शकतो.
Economic Timesच्या policy coverage नुसार August 2026 मध्ये headline CPI inflation 4.8% पर्यंत वाढली होती आणि food व fuel pricesचा त्यात मोठा वाटा होता.
म्हणून RBIने inflation risksकडे अधिक गंभीरपणे पाहण्याचा निर्णय घेतला.
RBI REPO RATE INCREASE आणि Inflation यांचा संबंध काय?
Inflation म्हणजे वस्तू आणि servicesच्या pricesमध्ये सातत्याने होणारी वाढ.
समजा आज ₹100मध्ये एखादी वस्तू मिळते.
काही वर्षांनी तीच वस्तू ₹120ला मिळाली तर purchasing power कमी झाली आहे.
RBIला inflation नियंत्रित ठेवायचे असल्यास demand आणि liquidityवर प्रभाव टाकण्यासाठी interest ratesचा वापर करता येतो.
Repo Rate वाढल्यावर साधारण काय होऊ शकते?
Repo Rate ↑
↓
Bank funding conditions tighter
↓
Loan rates ↑ किंवा borrowing costवर pressure
↓
EMI/loan demandवर परिणाम
↓
Spending आणि demand काही प्रमाणात कमी होऊ शकते
↓
Inflationary pressure कमी करण्यास मदत होऊ शकते
ही transmission प्रत्येक bank आणि borrowerसाठी समान वेगाने होत नाही.
RBI REPO RATE INCREASE चा Home Loanवर परिणाम
Home loan हा सर्वात मोठा area आहे जिथे सामान्य ग्राहकाला repo-rate movement जाणवू शकतो.
विशेषतः external benchmarkशी linked floating-rate loansमध्ये policy rate changesचा transmission अधिक direct असू शकतो.
पण existing borrowerची EMI किती वाढेल हे खालील factorsवर अवलंबून असते:
- Outstanding principal
- Current interest rate
- Loan tenure
- Benchmark
- Reset frequency
- Bank’s spread
- EMI किंवा tenure adjustment policy
म्हणून “Repo rate 0.25% वाढला = EMI 0.25% वाढेल” असे equation नसते.
RBI REPO RATE INCREASE: ₹50 लाख Home Loan Example
समजा:
Loan = ₹50,00,000
Remaining tenure = 20 years
Existing rate = 8.50%
जर rate 25 basis pointsने 8.75% झाला, तर illustrative EMI:
8.50% वर
EMI ≈ ₹43,391
8.75% वर
EMI ≈ ₹44,186
Difference
₹44,186 − ₹43,391 = ₹795/month
म्हणजे अंदाजे ₹795 दरमहा फरक पडू शकतो.
हे calculation illustrative आहे. Actual EMI lenderच्या benchmark, reset date आणि loan termsनुसार वेगळी असू शकते.
याच कारणामुळे RBI REPO RATE INCREASE कडे home-loan borrowersनी दुर्लक्ष करू नये.
RBI REPO RATE INCREASE चा Car Loanवर परिणाम
Car loan home loanपेक्षा कमी tenureचा असतो.
त्यामुळे rate changeचा monthly EMIवर परिणाम दिसू शकतो, परंतु total impact outstanding amount आणि remaining tenureवर अवलंबून असतो.
समजा:
Car Loan = ₹10 लाख
Tenure = 5 years
Existing rate = 10%
Illustrative EMI ≈ ₹21,247
Rate 10.25% झाल्यास EMI ≈ ₹21,370
Difference ≈ ₹123/month
इथे amount कमी वाटतो.
पण अनेक loans एकत्र असतील तर monthly cash-flowवर cumulative effect होऊ शकतो.
RBI REPO RATE INCREASE चा Personal Loanवर परिणाम
Personal loan borrowersनी विशेष काळजी घ्यावी.
Personal loansमध्ये interest rates सामान्यतः home loanपेक्षा जास्त असू शकतात.
जर rate वाढला तर:
- EMI वाढू शकते
- Tenure वाढू शकते
- Total interest वाढू शकते
काही lenders EMI कायम ठेवून tenure वाढवू शकतात.
म्हणून EMI unchanged दिसली तरी loanची total cost वाढलेली असू शकते.
RBI REPO RATE INCREASE चा Education Loanवर परिणाम
Education loanमध्येही floating-rate structure असल्यास interest-rate movementचा परिणाम होऊ शकतो.
Student किंवा parentsनी:
- Current interest rate
- Benchmark
- Reset frequency
- Moratorium terms
- Repayment schedule
हे तपासावे.
Education loan हा long-term financial commitment असू शकतो.
म्हणून फक्त आजची EMI न पाहता total repayment cost पाहणे महत्त्वाचे आहे.
RBI REPO RATE INCREASE चा Credit Cardवर परिणाम
Credit cardsचे interest structure home loansपेक्षा वेगळे असते.
Repo rate वाढला म्हणून तुमच्या credit card interestमध्ये नेमका 25 bpsच बदल होईल असे नाही.
पण एक broader lesson आहे:High-interest debt आधी control करा.
जर credit card outstanding दर महिन्याला carry करत असाल तर repo rateच्या चर्चेपेक्षा त्या debtची actual cost तुमच्यासाठी अधिक महत्त्वाची असू शकते.
RBI REPO RATE INCREASE आणि Floating vs Fixed Loan
Loan घेताना हा फरक समजून घ्या.
Floating Rate Loan
Interest rate market/benchmark conditionsनुसार बदलू शकतो.
त्यामुळे:
Rate ↑ → EMI/tenure ↑ होण्याची शक्यता
आणि:
Rate ↓ → EMI/tenure ↓ होण्याची शक्यता
Fixed Rate Loan
ठराविक periodमध्ये rate fixed असू शकतो.
पण “fixed”ची definition lenderच्या termsनुसार तपासावी.
काही productsमध्ये fixed rate फक्त ठराविक कालावधीसाठी असू शकतो.
म्हणून loan agreement वाचणे अत्यंत महत्त्वाचे आहे.
RBI REPO RATE INCREASE नंतर तुमची EMI कशी तपासावी?
तुमच्या bankच्या loan statementमध्ये पुढील माहिती शोधा:
- Outstanding principal
- Current interest rate
- Benchmark
- Spread
- Reset date
- Remaining tenure
- Current EMI
- Revised EMI/tenure, if applicable
यानंतर bankच्या customer serviceकडे स्पष्ट प्रश्न विचारा:
“Repo rate changeनंतर माझ्या loanचा interest rate किती बदलेल आणि माझी EMI किंवा tenure किती बदलेल?”
फक्त अंदाजावर निर्णय घेऊ नका.
RBI REPO RATE INCREASE नंतर Borrowersनी काय करावे?
Step 1: Loan Statement Download करा
तुमच्या lenderच्या app किंवा internet bankingमधून latest statement घ्या.
Step 2: Interest Rate तपासा
आजचा rate किती आहे ते पाहा.
Step 3: Benchmark तपासा
Loan external benchmarkशी linked आहे का?
Step 4: Reset Date तपासा
Rate change लगेच लागू होणार आहे की पुढील resetवर?
Step 5: EMI vs Tenure Compare करा
Bankने EMI वाढवली आहे की tenure?
Step 6: Prepaymentचा विचार करा
तुमच्याकडे surplus money असेल तर partial prepaymentचा विचार करता येतो.
पण emergency fund रिकामा करून prepayment करू नका.
RBI REPO RATE INCREASE नंतर Prepayment करावी का?
हा प्रश्न प्रत्येक borrowerने वेगळ्या पद्धतीने पाहावा.
समजा तुमच्या home loanचा effective rate 8.75% आहे.
आणि तुमच्याकडे ₹3 लाख अतिरिक्त आहेत.
जर तुम्ही ते loan principalमध्ये भरले तर भविष्यातील interest burden कमी होऊ शकतो.
पण दुसरीकडे:
तुमच्याकडे emergency fund नसेल तर पूर्ण ₹3 लाख prepay करणे योग्य नसेल.
Priority अशी ठेवता येईल:
Emergency Fund → High-cost Debt → Insurance → Loan Prepayment → Long-term Investment
ही universal rule नाही, पण decision-makingसाठी useful framework आहे.
RBI REPO RATE INCREASE चा FD आणि Savingsवर परिणाम
Repo rate वाढल्यावर फक्त borrowersवर परिणाम होत नाही.
Saversसाठीही ही परिस्थिती महत्त्वाची असते.
Banksना deposits आकर्षित करण्यासाठी काही परिस्थितींमध्ये deposit rates वाढवण्याची गरज पडू शकते.
October 2026 repo hikeनंतर banksच्या FD ratesमध्ये पुढील काळात वाढ होण्याची शक्यता व्यक्त करण्यात आली आहे; मात्र प्रत्येक bank लगेच rate वाढवेल असे नाही.
म्हणून FD investorने:
- Current FD rate
- Tenure
- Premature withdrawal rules
- Taxation
- Bank safety
- Reinvestment risk
हे तपासावे.
RBI REPO RATE INCREASE: Saversसाठी चांगली बातमी आहे का?
काही अंशी होऊ शकते.
जर banks deposit rates वाढवत असतील तर नवीन FD करणाऱ्या व्यक्तीला चांगला rate मिळू शकतो.
पण existing FDचा rate automatically वाढेलच असे नाही.
उदाहरण
समजा तुम्ही 1-year FD 6.50%वर केली.
Repo rate वाढला म्हणून existing FDचा rate 6.75% होणार नाही.
तुमची FD maturityपर्यंत original termsनुसार चालू राहू शकते.
म्हणून rising-rate environmentमध्ये FD ladderingचा विचार काही investors करू शकतात.
RBI REPO RATE INCREASE आणि FD Laddering
FD laddering म्हणजे संपूर्ण पैसा एका FDमध्ये ठेवण्याऐवजी वेगवेगळ्या maturitiesमध्ये विभागणे.
उदाहरण:
₹3 लाख
- ₹1 लाख → 1-year FD
- ₹1 लाख → 2-year FD
- ₹1 लाख → 3-year FD
म्हणून प्रत्येक वर्षी काही पैसा mature होऊ शकतो.
यामुळे future interest rates वाढल्यास reinvestmentची संधी मिळू शकते.
पण FD laddering तुमच्या liquidity needs आणि tax situationनुसार करा.
RBI REPO RATE INCREASE चा Stock Marketवर परिणाम
Repo rate increaseचा equity marketवर direct one-to-one formula नसतो.
पण interest rates वाढल्यावर:
- Borrowing cost वाढू शकतो
- Consumer demandवर pressure येऊ शकतो
- Corporate financing महाग होऊ शकते
- Valuationsवर परिणाम होऊ शकतो
- Interest-sensitive sectors प्रभावित होऊ शकतात
दुसरीकडे काही banking आणि financial companiesना वेगळे फायदे किंवा challenges मिळू शकतात.
म्हणून repo rate वाढला = stock market नक्की पडेल असे म्हणणे चुकीचे आहे.
Market अनेक factorsवर चालतो.
RBI REPO RATE INCREASE आणि SIP Investors
SIP करणाऱ्या investorने repo rate hike पाहून panic करण्याची गरज नाही.
जर तुमचा SIP goal:
- 10 वर्षे
- 15 वर्षे
- 20 वर्षे
असा long-term असेल तर short-term interest-rate changes हा पूर्ण investment thesis नसतो.
परंतु portfolioमध्ये debt-heavy investments असतील तर interest-rate cycle समजून घेणे उपयोगी आहे.
Equity investorने:
Goal + Time Horizon + Risk + Asset Allocation
यावर लक्ष केंद्रित करावे.
RBI REPO RATE INCREASE आणि Debt Mutual Funds
Debt instrumentsच्या prices आणि interest ratesमध्ये सामान्यतः inverse relationship असू शकतो.
Interest rates वाढल्यास existing lower-coupon bondsच्या market pricesवर pressure येऊ शकतो.
म्हणून debt mutual fund investorने:
- Duration
- Credit quality
- Interest-rate sensitivity
- Exit horizon
समजून घेणे आवश्यक आहे.
Short-term goalसाठी फक्त past returns पाहून debt fund निवडू नका.
RBI REPO RATE INCREASE चा सामान्य कुटुंबाच्या Budgetवर परिणाम
समजा एका कुटुंबाचे monthly income ₹80,000 आहे.
त्यांचे:
| खर्च | Amount |
|---|---|
| Home Loan EMI | ₹30,000 |
| Household | ₹20,000 |
| Education | ₹8,000 |
| Insurance | ₹4,000 |
| SIP | ₹8,000 |
| Other | ₹10,000 |
Total = ₹80,000
जर EMI ₹1,000ने वाढली तर:
New expenses = ₹81,000
म्हणजे budgetमध्ये ₹1,000चा deficit तयार होतो.
हा छोटा amount वाटतो.
पण जर rate cycleमध्ये EMI अनेक वेळा वाढली तर monthly cash flowवर pressure येऊ शकतो.
RBI REPO RATE INCREASE नंतर Budget कसे सुधारावे?
EMI वाढल्यास लगेच SIP बंद करणे हा पहिला उपाय नसावा.
पहिले:
1. Unnecessary Expenses
Subscriptions, dining out, impulse purchases तपासा.
2. High-cost Debt
Credit card outstanding असल्यास त्यावर लक्ष द्या.
3. Emergency Fund
किमान काही महिन्यांच्या essential expensesचा reserve तयार ठेवा.
4. EMI Impact
Bankकडून exact revised schedule घ्या.
5. Investments
Goal-based portfolio असल्यास अचानक panic selling टाळा.
FD vs SIP: तुमच्यासाठी कोणती गुंतवणूक योग्य?
RBI REPO RATE INCREASE आणि महाराष्ट्रातील Example 1: पुण्यातील Homebuyer
समजा अमोलने Puneमध्ये ₹60 लाखांचे घर घेतले.
त्याचे home loan:
₹50 लाख
20 years
8.50% floating rate
Repo rate increaseनंतर त्याच्या lenderकडून rate 8.75% झाला असे गृहीत धरू.
Illustrative EMI:
Before ≈ ₹43,391
After ≈ ₹44,186
Difference:
≈ ₹795/month
वर्षभरात:
₹795 × 12 = ₹9,540
ही फक्त illustrative calculation आहे.
Actual lender calculation वेगळी असू शकते.
अमोलने त्यामुळे monthly budgetमध्ये ₹1,000पर्यंत buffer ठेवण्याचा निर्णय घेतला तर त्याची cash-flow planning अधिक सुरक्षित होऊ शकते.
RBI REPO RATE INCREASE आणि महाराष्ट्रातील Example 2: नाशिकमधील Freelancer
प्रिया Nashikमध्ये freelancer आहे.
तिचे monthly income:
- January = ₹45,000
- February = ₹32,000
- March = ₹55,000
तिचे income fixed नाही.
तिच्यावर personal loan EMI ₹12,000 आहे.
Rate increase झाल्यास तिची EMI काही प्रमाणात वाढू शकते.
तिच्यासाठी सर्वात महत्त्वाची गोष्ट म्हणजे:
High-income monthमध्ये पैसा पूर्ण खर्च न करणे.
ती अतिरिक्त incomeचा काही भाग:
- Emergency fund
- Loan prepayment
- Tax reserve
- Investment
यासाठी वापरू शकते.
RBI REPO RATE INCREASE आणि महाराष्ट्रातील Example 3: छत्रपती संभाजीनगरमधील Salaried Family
समजा एका कुटुंबाचे monthly income ₹70,000 आहे.
Home loan EMI = ₹25,000
Car EMI = ₹8,000
Household expenses = ₹25,000
Insurance = ₹4,000
Savings = ₹8,000
Total = ₹70,000
जर home loan EMI ₹800ने वाढली तर monthly budget tight होईल.
कुटुंबाने:
₹800 खर्च कमी करणे
किंवा
additional incomeमधून ₹800 cover करणे
यापैकी पर्याय पाहू शकतो.
पण emergency fund किंवा long-term investments पूर्णपणे बंद करण्यापूर्वी broader financial plan पाहणे योग्य आहे.
RBI REPO RATE INCREASE चे फायदे आणि तोटे
| परिणाम | संभाव्य फायदा | संभाव्य तोटा |
|---|---|---|
| Loans | Inflation controlसाठी मदत | EMI वाढू शकते |
| Home Loan | Demand नियंत्रित होऊ शकते | Borrowing महाग होऊ शकते |
| FD | Deposit rates वाढू शकतात | Existing FDला लगेच फायदा नाही |
| Savings | Deposit competition वाढू शकते | Returns inflationपेक्षा कमी असू शकतात |
| Economy | Price pressure कमी करण्यास मदत | Consumptionवर pressure |
| Investments | Fixed-income opportunities वाढू शकतात | Bond pricesवर pressure |
| Businesses | Excess borrowing कमी होऊ शकते | Funding cost वाढू शकतो |
म्हणून repo-rate hike ही ना पूर्णपणे चांगली ना पूर्णपणे वाईट.
ती आर्थिक परिस्थितीनुसार आवश्यक monetary-policy action असू शकते.
RBI REPO RATE INCREASE आणि तुमचे उत्पन्न
तुमचे income fixed असेल तर EMI increaseचा impact लगेच जाणवू शकतो.
पण income वाढवण्याची क्षमता असेल तर interest-rate changes manage करणे सोपे होऊ शकते.
उदाहरणार्थ:
जर EMI ₹1,000ने वाढली तर तुम्ही:
- Freelance काम
- Overtime
- Skill upgrade
- Side income
- Unused asset monetization
यातून अतिरिक्त cash flow तयार करू शकता.
पण side incomeच्या नावाखाली risky schemesमध्ये पैसे टाकू नका.
RBI REPO RATE INCREASE नंतर Borrowersच्या 7 चुका
1. EMI वाढली म्हणून Panic करणे
पहिले actual revised rate तपासा.
2. Loan Statement न वाचणे
Outstanding principal आणि tenure समजून घ्या.
3. Credit Cardवर खर्च वाढवणे
Higher-rate environmentमध्ये high-cost debt धोकादायक ठरू शकते.
4. Emergency Fund तोडणे
EMI भरण्यासाठी संपूर्ण emergency fund वापरू नका.
5. SIP लगेच बंद करणे
Long-term investment असल्यास goal आणि asset allocation तपासा.
6. Bankशी बोलू नये
Lenderकडून revised repayment schedule मागा.
7. Random Financial Advice घेणे
YouTube किंवा social mediaवरील प्रत्येक predictionवर विश्वास ठेवू नका.
RBI REPO RATE INCREASE नंतर Borrowersनी काय करावे?
Action Plan
आज:
- Loan statement download करा.
- Current interest rate तपासा.
- Benchmark तपासा.
या आठवड्यात:
- Revised EMI calculation घ्या.
- Household budget update करा.
- Unnecessary expenses कमी करा.
या महिन्यात:
- Emergency fund तपासा.
- High-interest debt कमी करण्याचा plan करा.
- Prepaymentची feasibility तपासा.
Long term:
- Income वाढवण्याचे skills develop करा.
- Investment goals review करा.
- Retirement planning सुरू ठेवा.
RBI REPO RATE INCREASE आणि Retirement Planning
Interest-rate cycle बदलत राहतो.
पण retirement planning थांबवता कामा नये.
समजा तुमचे वय 35 आहे आणि retirement age 60 आहे.
तुमच्याकडे 25 वर्षे आहेत.
Short-term repo-rate changesमुळे retirement investment strategy पूर्णपणे बदलणे योग्य नाही.
तुमचे retirement planning यावर आधारित असावे:
- Current income
- Inflation
- Retirement age
- Expected expenses
- Existing investments
- Risk tolerance
- Insurance
- Debt
म्हणून repo rateकडे लक्ष द्या, पण retirement goal विसरू नका.
RBI REPO RATE INCREASE आणि Inflation-Adjusted Returns
समजा FD return = 7%
आणि inflation = 5%
Nominal return 7% असला तरी real purchasing-power gain roughly 2 percentage pointsच्या आसपास असू शकतो, taxचा विचार करण्यापूर्वी.
यामुळे investment करताना फक्त “मला किती interest मिळेल?” हा प्रश्न पुरेसा नाही.
विचारा:
Tax नंतर किती?
Inflationनंतर किती?
माझ्या goalसाठी पुरेसे आहे का?
RBI REPO RATE INCREASE समजण्यासाठी Simple Formula
हा एक educational framework समजा:
Repo Rate ↑
→ Borrowing Cost Pressure ↑
→ Loan Rates बदलण्याची शक्यता ↑
→ EMI/Loan Tenureवर परिणाम होण्याची शक्यता ↑
→ Consumptionवर परिणाम
→ Inflation control करण्यास मदत होऊ शकते
त्याच वेळी:
Repo Rate ↑
→ Deposit-rate competition वाढण्याची शक्यता
→ FD/Savings ratesमध्ये future changesची शक्यता
→ Saversना काही फायदा होऊ शकतो
पण actual transmission प्रत्येक bank आणि productनुसार वेगळे असते.
RBI REPO RATE INCREASE बद्दल 5 महत्त्वाचे Facts
Fact 1
7 October 2026 रोजी repo rate 5.50% झाला.
Fact 2
ही वाढ 25 basis pointsची होती.
Fact 3
ही February 2023 नंतरची पहिली repo-rate hike होती.
Fact 4
RBIने stance neutral वरून calibrated tightening केली.
Fact 5
Repo rate वाढला म्हणून प्रत्येक loanची EMI समान प्रमाणात वाढत नाही.
Loan benchmark, reset date आणि lender terms तपासणे आवश्यक आहे.
RBI REPO RATE INCREASE चा Long-Term अर्थ काय?
एक repo-rate hike पाहून पुढील अनेक वर्षांची आर्थिक दिशा ठरवणे चुकीचे आहे.
Monetary policy पुढील factorsवर अवलंबून राहते:
- Inflation
- Growth
- Crude oil
- Global economy
- Currency movement
- Food prices
- Financial conditions
- Geopolitical developments
October policyमध्ये RBIने growth resilience आणि inflation risks दोन्हीचा विचार केला. RBIच्या statementनुसार FY2026-27 real GDP growth projection 7.1% ठेवण्यात आली, तर CPI inflation projection 5.2% करण्यात आली.
म्हणून पुढील rate decisionsबद्दल निश्चित prediction करणे योग्य नाही.
RBI REPO RATE INCREASE: तुमच्यासाठी Personal Finance Checklist
| तुमची परिस्थिती | आज काय तपासावे? |
|---|---|
| Home Loan | Interest rate + reset date |
| Car Loan | EMI + remaining tenure |
| Personal Loan | Effective interest cost |
| Credit Card | Outstanding balance |
| FD | Current rate + maturity |
| Savings | Interest rate |
| SIP | Goal + asset allocation |
| Emergency Fund | किती महिन्यांचा reserve? |
| Retirement | Monthly contribution |
| Income | वाढवण्याच्या opportunities |
RBI REPO RATE INCREASE: Frequently Asked Questions
1. RBI REPO RATE INCREASE म्हणजे काय?
RBI REPO RATE INCREASE म्हणजे RBIने policy repo rate वाढवणे. 7 October 2026 रोजी RBIने repo rate 5.25% वरून 5.50% केला. याचा उद्देश monetary conditions tight करून inflationary pressures नियंत्रित करण्यास मदत करणे हा आहे.
2. RBI REPO RATE INCREASE मुळे माझी Home Loan EMI वाढेल का?
RBI REPO RATE INCREASE नंतर floating-rate loansवर परिणाम होऊ शकतो. पण EMI किती वाढेल हे loan benchmark, reset date, outstanding amount, tenure आणि lenderच्या termsवर अवलंबून असते.
3. RBI REPO RATE INCREASE मुळे FD interest वाढेल का?
RBI REPO RATE INCREASE नंतर banksना deposit rates वाढवण्याचा pressure येऊ शकतो. पण प्रत्येक bank लगेच FD rate वाढवेलच असे नाही. New FD आणि existing FDचा treatment वेगळा असू शकतो.
4. RBI REPO RATE INCREASE मुळे Personal Loan महाग होईल का?
RBI REPO RATE INCREASE borrowing conditionsवर pressure आणू शकतो. Floating-rate personal loan असल्यास interest cost बदलू शकते. तुमच्या lenderचा benchmark आणि reset mechanism तपासा.
5. RBI REPO RATE INCREASE मुळे SIP बंद करावी का?
RBI REPO RATE INCREASE झाला म्हणून long-term SIP आपोआप बंद करण्याचे कारण नाही. तुमचा goal, time horizon, risk tolerance आणि asset allocation पाहून निर्णय घ्या.
6. RBI REPO RATE INCREASE चा inflationवर काय परिणाम होतो?
RBI REPO RATE INCREASE borrowing आणि financial conditions tight करण्यास मदत करू शकतो. त्यामुळे demandवर pressure येऊन inflation नियंत्रित करण्यास मदत होऊ शकते. मात्र inflationवर crude, food prices, supply shocks आणि global factorsचाही प्रभाव असतो.
7. RBI REPO RATE INCREASE नंतर borrowerने काय करावे?
RBI REPO RATE INCREASE नंतर तुमचा loan statement, current interest rate, benchmark, reset date आणि revised EMI तपासा. त्यानंतर household budget आणि emergency fund review करा.
RBI REPO RATE INCREASE: Final Takeaway
7 October 2026 चा RBI REPO RATE INCREASE हा सामान्य कुटुंबासाठी समजून घेण्यासारखा महत्त्वाचा financial development आहे.
Repo rate 5.25% वरून 5.50% झाला आणि RBIने policy stance calibrated tightening केली. हा निर्णय inflationary pressures आणि बदलत्या global economic conditionsच्या पार्श्वभूमीवर घेण्यात आला.
पण याचा अर्थ असा नाही की प्रत्येक व्यक्तीची EMI लगेच ₹1,000, ₹2,000 किंवा ₹5,000ने वाढेल.
तुमच्या loanचा benchmark, interest rate, outstanding amount आणि reset date तपासणे आवश्यक आहे.
त्याचप्रमाणे FD investorsनी deposit ratesवर लक्ष ठेवावे, पण फक्त repo-rate hikeच्या आधारावर investment decision घेऊ नये.
सगळ्यात महत्त्वाचे म्हणजे panic करू नका.
Interest-rate cycle बदलत राहतो. पण तुमची financial discipline कायम राहिली पाहिजे.
🚀 आजची Action Step
आजच तुमचा Home Loan, Car Loan किंवा Personal Loan statement उघडा.
हे चार numbers लिहून काढा:
Current Interest Rate → Outstanding Loan → EMI → Remaining Tenure
त्यानंतर तुमच्या bankकडून repo-rate increaseनंतरचा revised impact तपासा.
जर EMI वाढली तर budgetमध्ये आधीच adjustment करा.
जर surplus पैसा असेल तर emergency fund, high-cost debt आणि prepayment यांचा विचार करा.
आणि सर्वात महत्त्वाचे—
एका rate hikeमुळे तुमची long-term investment strategy panicमध्ये बदलू नका.
तुमचे उत्पन्न, बचत, कर्ज, EMI, गुंतवणूक आणि निवृत्ती नियोजन यांचा एकत्र विचार करा.
निष्कर्षतः-RBIचा repo rate तुमच्या हातात नाही-पण त्याचा तुमच्या पैशांवर होणारा परिणाम manage करणे नक्कीच तुमच्या हातात आहे.
आजच तुमचे numbers तपासा आणि तुमच्या पैशांसाठी एक smarter financial plan तयार करा.
RupeeRoadmap Follow करा — Simple Marathi + English मध्ये Personal Finance, Banking, Saving आणि Investment समजून घेण्यासाठी.
